 15367392630

 15367392630
新闻中心
News Center
丝素蛋白这两年在医美和创面护理两条线上同时升温。二类这一侧,丝素蛋白创面敷料(分类编码 14-10)已经是成熟品类,公开信息显示截至 2025 年底国内丝素蛋白相关医疗器械注册证约 27 张,其中 2025 年新增约 16 张;三类这一侧,多个注射类产品处在临床与审评窗口。2027 年这个赛道会明显分层:二类敷料是现金流基本盘,三类注射是估值盘,两者不是一条路上的前后脚,而是两套完全不同的能力。看清分层,比盲目冲高更重要。
二类这一层吃的是:术后创面护理、院线配套、居家修护。特点是注册周期相对可控、适应证明确、渠道成熟,靠的是产能、配方和合规交付能力。供给端在扩容——2025 年一年新增十几张证,说明进入门槛不算高,竞争会越来越看交付质量。
三类这一层吃的是:注射填充、再生类医美。特点是临床投入大、周期长、监管严,一旦拿到证就是稀缺资源。公开信息里,星月生物的面部适应症注射针剂于 2025 年 6 月获受理;复向医疗的注射用含丝素蛋白交联透明质酸钠凝胶在 2026 年 1 月完成全部受试者入组;维纳丝医疗的纯丝素蛋白凝胶已完成一期临床;思元医疗的颞部填充产品预计 2027 年提交注册。
两层的商业逻辑完全不同:二类看周转,三类看兑现。
想从二类跨到三类,要补的不是一张证,是四样东西:
1. 注射级原料能力。原料要做主文档登记,纯度、分子量、残留控制的要求比敷料级高一个量级。公开信息显示丝素蛋白材料主文档登记已有近 60 个,但这不等于所有原料都能用在注射场景。
2. 临床。 填充类产品要按适应症做规范临床试验,入组规模、随访时长、评价标准都不轻松。二类敷料那套同品种比对思路在这里不适用。
3. 无菌与洁净保证。 注射类产品对无菌保证水平、内毒素控制、工艺验证的要求远超敷料。
4. 时间与资金。 从临床启动到拿证通常以年计,中间任何一环出问题都要重来。
说白了:三类不是"升级版二类",是另一个行业。
不去挤三类的门,不代表没有机会。反倒有三份红利正在往二类厂这边流:
红利一:合规放量。 2026 年 1 月长三角三省一市药监局联合发布《丝素蛋白创面敷料技术审评要点》,审评尺度统一之后,做扎实的厂更容易被选中,靠模糊过日子的产品会被挤出去。
红利二:订单外溢。 冲三类的企业需要二类产品做院线配套和术后护理闭环,也愿意把二类这部分交给有证的代工厂做,自己集中资源攻注册。这类订单对代工厂的合规交付能力要求高,但对价格没那么敏感。
红利三:技术背书迁移。 在二类上攒下的剂型经验、原料比对数据、灭菌验证方案,可以迁移到后续更高等级的开发里,前提是数据是真实留下的。
如果你确实想往三类走,建议按这个顺序做功课,别跳步:
这五件事想不清楚就启动三类,大概率是钱花完了证还没影。
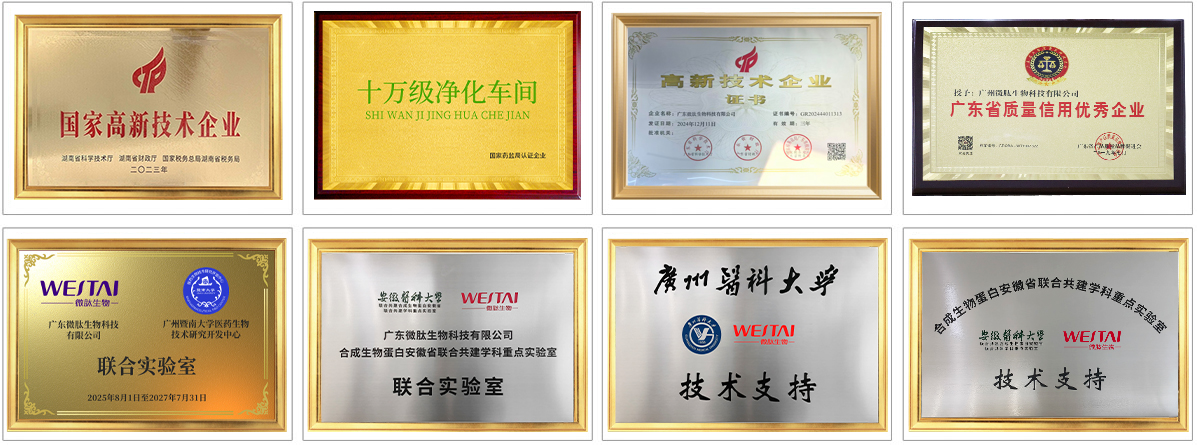
微肽做二类械修护类产品经验丰富,现有 110+ 张二类医疗器械注册证,原料矩阵覆盖丝素蛋白、重组胶原蛋白、贻贝粘蛋白等多种,广东佛山、广州大朗、湖南长沙、广东肇庆四大生产基地可承接中试到量产;研发侧有与湘雅医院博士团队的合作,以及与南方医科大学、广州医科大学、安徽医科大学、暨南大学共建的联合实验室。
站在这个位置上,我们对品牌方的建议一直是"两层分开算账":
一句话:2027 年不是比谁跑得快,是比谁把该留的数据留住了。
Q:丝素蛋白二类敷料还有多少空间?会不会很快做烂?
A:短期不会烂,但会分层。供给端在扩容(2025 年新增十几张证),同质化剂型的利润会被压薄;有剂型差异、有合规交付能力的厂仍能守住价格。空间不在"能不能做",在"做得比别人稳"。
Q:现在入场做丝素蛋白敷料,晚不晚?
A:注册端不算晚,审评尺度统一之后反而更好预期;但产品端要避开已经拥挤的剂型和话术,先找场景再定剂型。
Q:三类产品出来以后,二类敷料会被替代吗?
A:不会。两者适用场景不同:三类走注射填充,二类走创面覆盖与术后护理,反而是互补关系。三类产品上市后往往更需要配套的二类术后护理产品,这对二类厂是增量。



 扫一扫添加微信